Zahnzusatz für Implantate und Zahnersatz: Leistungen vergleichen
In diesem Artikel
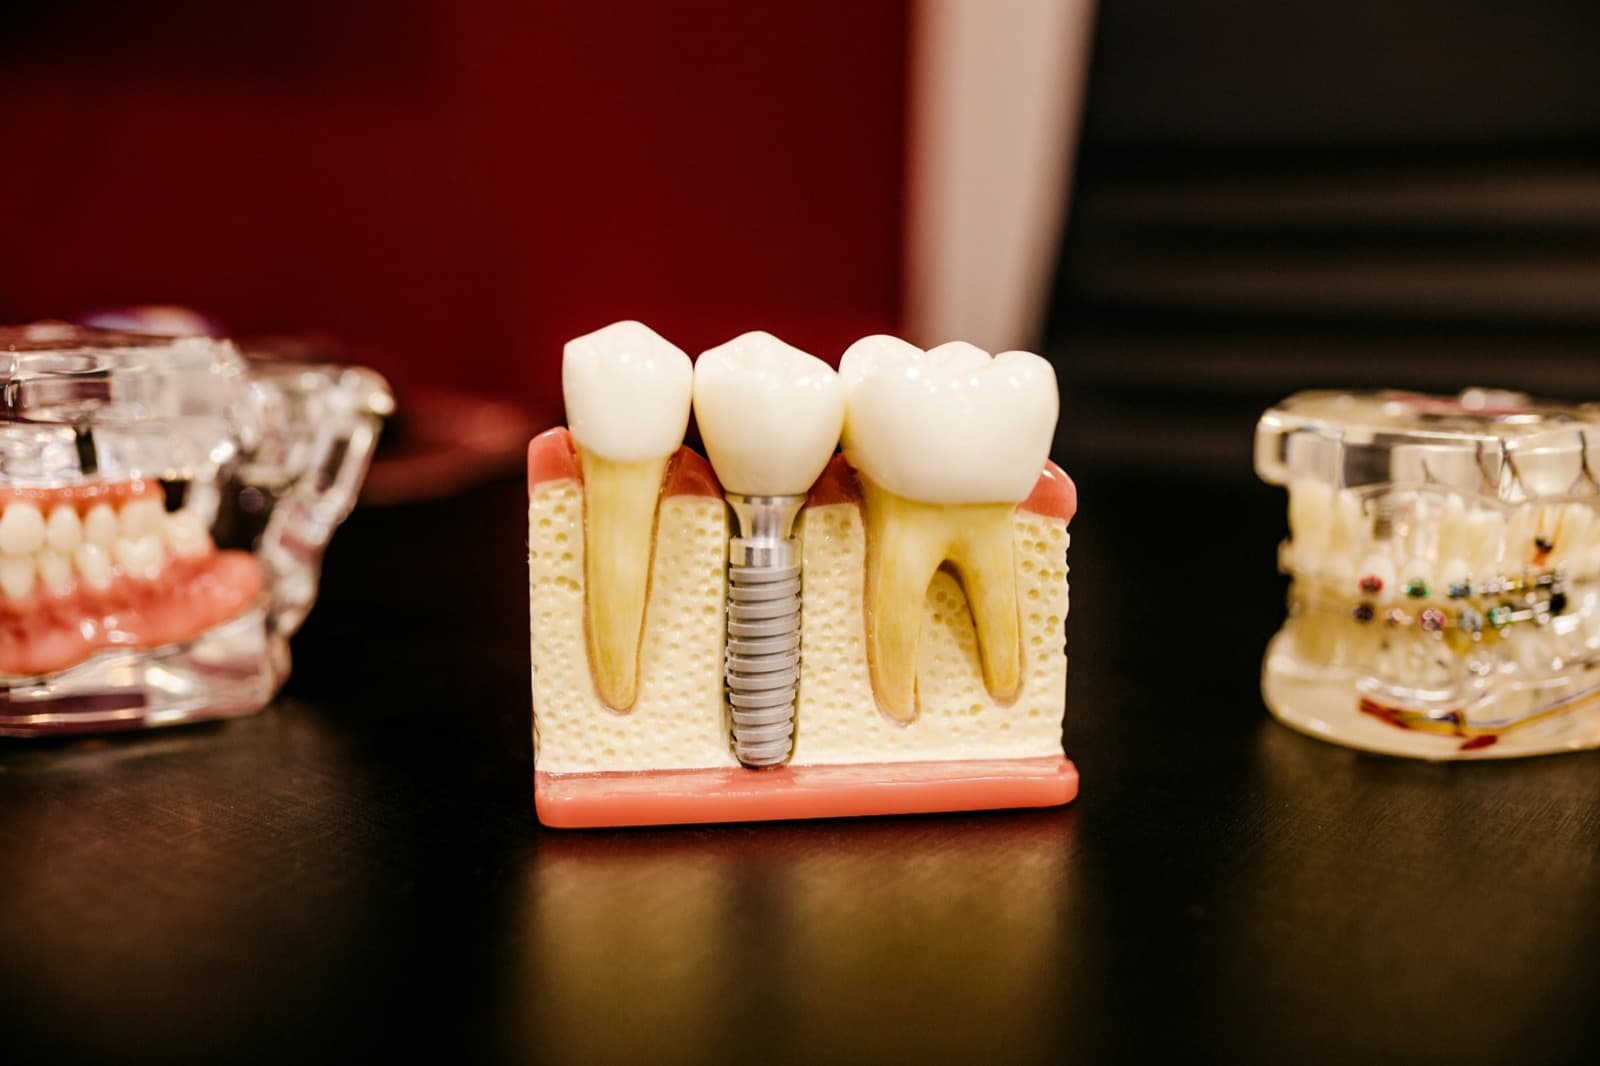
Foto: Jonathan Borba / Unsplash
Das Wichtigste in Kürze
- Implantate sind grundsätzlich keine Kassenleistung. Die Kasse zahlt aber auch bei einem Implantat den Festzuschuss für die Regelversorgung.
- Entscheidend ist, worauf sich der Erstattungssatz eines Tarifs bezieht: auf den Rechnungsbetrag oder auf den Betrag einschließlich Kassenleistung.
- Begrenzungen bei der Zahl der Implantate, beim Knochenaufbau und bei Material- und Laborkosten machen im Ernstfall oft mehr aus als der Beitrag.
- Vor einer teuren Behandlung können Sie vom Versicherer schriftlich verbindliche Auskunft über seine Leistung verlangen.
Darauf sollten Sie achten
- Hohe Prozentangaben zur Erstattung, bei denen die Kassenleistung bereits eingerechnet ist.
- Tarife, die auf ein eigenes Preis- und Leistungsverzeichnis für Material- und Laborkosten verweisen.
- Jährliche Höchstbeträge, die bei mehreren Implantaten in einem Jahr schnell erreicht sind.
- Den Einwand fehlender medizinischer Notwendigkeit, wenn auch eine Brücke möglich gewesen wäre.
Wer eine Zahnzusatzversicherung abschließt, denkt meist nicht an die halbjährliche Kontrolle, sondern an den großen Fall: eine Krone aus Keramik, eine Brücke oder ein Implantat. Genau dort liegen die höchsten Eigenanteile, und genau dort unterscheiden sich die Tarife am stärksten. Laut Verbraucherzentrale kostet ein Einzelzahn-Implantat inklusive Zahnersatz in der Regel zwischen 1.500 und 3.500 Euro, bei mehreren Implantaten werden die Kosten schnell fünfstellig. Dieser Ratgeber zeigt, wie sich Kassen- und Versicherungsleistung beim Zahnersatz zusammensetzen und an welchen Stellen Sie Tarife vergleichen sollten.
Was die Kasse bei Implantaten zahlt
Das Sozialgesetzbuch schließt Implantate aus der zahnärztlichen Behandlung weitgehend aus. Nach § 28 Abs. 2 SGB V gehören implantologische Leistungen nicht dazu und dürfen von den Krankenkassen auch nicht bezuschusst werden, es sei denn, es liegen seltene, vom Gemeinsamen Bundesausschuss festgelegte Ausnahmeindikationen für besonders schwere Fälle vor. Die Verbraucherzentrale nennt als Beispiele genetisch nicht angelegte Zähne oder schwere Gesichts- und Kieferdefekte, etwa nach Tumorerkrankungen.
Für alle anderen Versicherten bedeutet das: Das Implantat selbst, also die künstliche Zahnwurzel und der chirurgische Eingriff, wird privat bezahlt. Einen Zuschuss gibt es trotzdem, und zwar für den Zahnersatz. Die Kasse zahlt den befundbezogenen Festzuschuss, der sich an der Regelversorgung für den jeweiligen Befund orientiert, bei einer Einzelzahnlücke also an einer Brücke. Nach § 55 Abs. 1 SGB V beträgt dieser Festzuschuss 60 Prozent der für die Regelversorgung festgesetzten Beträge, mit lückenlosem Bonusheft über fünf Jahre 70 Prozent und über zehn Jahre 75 Prozent.
Wie groß die Lücke zwischen Zuschuss und Rechnung werden kann, zeigt ein Rechenbeispiel der Verbraucherzentrale: Für die Regelversorgung einer Einzelzahnlücke mit einer Brücke sind ab 2026 Gesamtkosten von 921,60 Euro angesetzt, wovon die Kasse ohne Bonus 552,96 Euro zahlt. Dieser Betrag bleibt gleich, auch wenn statt der Brücke ein Implantat gesetzt wird.
Gleichartige und andersartige Versorgung
Für die Abrechnung und damit für Ihre Zusatzversicherung ist wichtig, wie weit die gewählte Versorgung von der Regelversorgung abweicht. Das Gesetz unterscheidet zwei Fälle.
- Gleichartige Versorgung: Die Lösung entspricht im Kern der Kassenleistung, geht aber darüber hinaus, etwa eine Metallkrone mit keramischer Verblendung im Seitenzahnbereich. Nach § 55 Abs. 4 SGB V tragen Sie dann die Mehrkosten gegenüber der Regelversorgung selbst. Abgerechnet wird teils über die Kasse, teils privat.
- Andersartige Versorgung: Die Lösung ist eine völlig andere Therapie, typischerweise ein Implantat statt einer Brücke. Die Kasse erstattet nach § 55 Abs. 5 SGB V die bewilligten Festzuschüsse; laut Verbraucherzentrale wird der gesamte Eingriff dann nach der privaten Gebührenordnung für Zahnärzte (GOZ) berechnet.
Bei einem Implantat liegt also praktisch die ganze Rechnung im privaten Bereich, und die Zusatzversicherung muss den größten Teil davon tragen, wenn der Eigenanteil spürbar sinken soll. Tarife, die bei Implantaten nur wenig leisten oder sie ganz ausschließen, sind für diesen Fall kaum eine Hilfe.
Ob Brücke oder Implantat, ist zuerst eine zahnmedizinische Frage und erst dann eine Kostenfrage. Die Verbraucherzentrale beschreibt die Abwägung so: Bei einer Brücke dienen die Nachbarzähne als Anker und müssen beschliffen und überkront werden, wobei in der Regel 40 bis 60 Prozent der Zahnsubstanz verloren gehen. Beim Implantat bleiben gesunde Nachbarzähne unberührt, dafür ist ein chirurgischer Eingriff mit eigenen Risiken nötig. Eine gute Zusatzversicherung sollte Ihnen diese Entscheidung nicht abnehmen, sondern ermöglichen: Wenn der Tarif Implantate nur schwach abdeckt, fällt die Wahl leicht aus finanziellen statt aus medizinischen Gründen.
Die Erstattungsbasis entscheidet
Zwei Tarife können mit derselben Prozentzahl werben und trotzdem sehr unterschiedlich leisten. Der Grund liegt in der Erstattungsbasis. Die Verbraucherzentrale erklärt: Gibt ein Tarif 80 Prozent Erstattung an und hat die Kassenleistung bereits eingerechnet, beträgt Ihr Eigenanteil 20 Prozent; bezieht sich die Leistung dagegen tatsächlich auf den Rechnungsbetrag und kommt der Kassenzuschuss hinzu, ist Ihr Eigenanteil geringer. Die eingerechnete Variante ist laut Verbraucherzentrale sehr häufig.
Ein Rechenbeispiel mit angenommenen Werten macht den Unterschied greifbar. Angenommen, ein Implantat mit Krone kostet 3.000 Euro, und die Kasse zahlt einen Festzuschuss von 550 Euro.
- Tarif A, 80 Prozent einschließlich Kassenleistung:Kasse und Versicherung zahlen zusammen 2.400 Euro. Die Versicherung trägt davon 1.850 Euro, Ihr Eigenanteil liegt bei 600 Euro.
- Tarif B, 80 Prozent des Rechnungsbetrags zusätzlich zur Kasse: Die Versicherung zahlt 2.400 Euro, die Kasse 550 Euro. Ihr Eigenanteil liegt bei 50 Euro.
Beide Tarife werben mit „80 Prozent“, der Unterschied im Eigenanteil beträgt in diesem Beispiel aber 550 Euro, also genau den Kassenzuschuss. Fragen Sie deshalb immer nach, ob der Prozentsatz vor oder nach Abzug der Kassenleistung gilt.
Hinzu kommt, dass Erstattungssatz und Zahnstaffel zusammenwirken. Ein hoher Prozentsatz nützt in den ersten Vertragsjahren wenig, wenn die Staffel die Gesamterstattung auf einen niedrigen Betrag begrenzt. Für einen fairen Vergleich sollten Sie deshalb für jeden Tarif zwei Zahlen kennen: den Erstattungssatz auf der richtigen Basis und die Höchstbeträge in den ersten Jahren. Erst beide zusammen zeigen, was bei einem Implantat im dritten Versicherungsjahr tatsächlich erstattet würde.
Tarifmerkmale im Vergleich
Neben der Erstattungsbasis entscheiden einige weniger sichtbare Klauseln darüber, wie viel bei einem Implantat tatsächlich ankommt. Die folgende Übersicht stellt engere und weitere Tarifgestaltungen gegenüber, ohne einzelne Anbieter zu bewerten.
| Engere Tarifgestaltung | Weitere Tarifgestaltung | Warum es zählt | |
|---|---|---|---|
| Erstattungsbasis | Prozentsatz schließt Kassenleistung ein | Prozentsatz bezieht sich auf den Rechnungsbetrag | Bestimmt den Eigenanteil bei jeder Versorgung |
| Anzahl der Implantate | Feste Höchstzahl im gesamten Vertrag | Keine Begrenzung | Wichtig, wenn mehrere Zähne fehlen könnten |
| Knochenaufbau | Nicht oder nur teilweise erstattet | Als Teil der Implantatversorgung erstattet | Häufig Voraussetzung für ein Implantat |
| Material- und Laborkosten | Begrenzt über eigenes Preisverzeichnis | Nach tatsächlicher Rechnung | Bei Kronen und Brücken ein großer Kostenblock |
| Gebührensatz | Nur bis zum Regelhöchstsatz der GOZ | Bis zum Höchstsatz der GOZ | Aufwendige Eingriffe werden oft höher abgerechnet |
| Jährliche Höchstgrenze | Fester Jahresbetrag | Keine jährliche Begrenzung | Mehrere Implantate in einem Jahr sprengen feste Beträge |
Zu mehreren dieser Punkte gibt die Verbraucherzentrale konkrete Hinweise: Bei manchen Verträgen ist die Zahl der Implantate begrenzt, beispielsweise auf acht Stück insgesamt, während die umfassendsten Tarife keine Begrenzung vorsehen. Für Implantate sollten keine Summenobergrenzen gelten, und auch der Knochenaufbau sollte erstattet werden. Eine deutliche Einschränkung liegt vor, wenn ein Tarif für Material- und Laborkosten auf ein eigenes Preis- und Leistungsverzeichnis verweist.
Auch zum Gebührensatz äußert sich die Verbraucherzentrale: Die Erstattung sollte regelmäßig über den 2,3-fachen Regelhöchstsatz der GOZ hinausgehen, eine Begrenzung auf den 3,5-fachen Höchstsatz ist ausreichend. Jährliche Obergrenzen von beispielsweise 10.000 oder 15.000 Euro können laut Verbraucherzentrale bei einer großen Maßnahme über mehrere Zähne überschritten werden, und die heute vereinbarte Grenze wird meist auch später nicht angehoben.
Medizinische Notwendigkeit und Leistungszusage
Eine Zahnzusatzversicherung ist eine Krankheitskostenversicherung. Nach § 192 Abs. 1 VVG erstattet der Versicherer im vereinbarten Umfang die Aufwendungen für medizinisch notwendige Heilbehandlung. Gerade bei Implantaten kann daraus Streit entstehen: Die Verbraucherzentrale weist darauf hin, dass Versicherer infrage stellen können, ob ein Implantat im Einzelfall notwendig ist oder eine andere Versorgung ebenso erfolgversprechend wäre.
Dagegen hilft ein Schritt vor der Behandlung. Nach § 192 Abs. 8 VVG können Sie vor Beginn einer Heilbehandlung, deren Kosten voraussichtlich 2.000 Euro überschreiten, in Textform Auskunft über den Umfang des Versicherungsschutzes verlangen; der Versicherer muss dabei auf einen vorgelegten Kostenvoranschlag eingehen. Da Implantatversorgungen diese Schwelle häufig erreichen, lohnt sich die Anfrage fast immer.
So gehen Sie vor einer Behandlung vor
Steht Zahnersatz an und besteht bereits ein Vertrag, empfiehlt sich eine feste Reihenfolge:
- Heil- und Kostenplan anfordern: Lassen Sie sich die geplante Versorgung und mögliche Alternativen erklären, etwa Brücke und Implantat mit ihren jeweiligen Eigenanteilen.
- Plan bei der Kasse einreichen: Die Kasse prüft ihn und bewilligt den Festzuschuss, bevor die Behandlung beginnt.
- Leistungszusage beim Versicherer einholen: Reichen Sie denselben Plan mit einer Anfrage in Textform ein und warten Sie die Antwort ab.
- Zahnstaffel prüfen: In den ersten Vertragsjahren begrenzt sie die Erstattung häufig, unabhängig vom Erstattungssatz. Was das konkret bedeutet, erklärt unser Ratgeber Zahnzusatzversicherung ohne Wartezeit.
Wer noch keinen Vertrag hat und einen Abschluss erwägt, sollte die Implantatleistung zum zentralen Vergleichskriterium machen und Nebenleistungen wie Zuschüsse zur Zahnreinigung nachrangig behandeln. Einen breiteren Überblick über Tarifmodelle, Gesundheitsfragen und typische Ausschlüsse finden Sie in unserem Ratgeber Zahnzusatzversicherung: Leistungen, Wartezeiten und worauf Sie achten sollten.
Häufige Fragen
Zahlt die gesetzliche Krankenkasse für ein Implantat?
Implantate sind grundsätzlich keine Kassenleistung, Ausnahmen gibt es nur für seltene, besonders schwere Fälle. Die Kasse zahlt aber auch bei einem Implantat den Festzuschuss für die Regelversorgung des jeweiligen Befunds, bei einer Einzelzahnlücke also für eine Brücke.
Was ist der Unterschied zwischen gleichartiger und andersartiger Versorgung?
Eine gleichartige Versorgung entspricht im Kern der Kassenleistung, geht aber darüber hinaus, und Sie tragen die Mehrkosten selbst. Eine andersartige Versorgung ist eine völlig andere Therapie, etwa ein Implantat statt einer Brücke, und wird insgesamt nach der privaten Gebührenordnung für Zahnärzte berechnet.
Warum leisten Tarife mit gleichem Erstattungssatz unterschiedlich viel?
Entscheidend ist die Erstattungsbasis. Ist die Kassenleistung im Prozentsatz bereits eingerechnet, bleibt ein höherer Eigenanteil als bei einem Tarif, der sich auf den Rechnungsbetrag bezieht und den Kassenzuschuss zusätzlich gelten lässt.
Auf welche Klauseln kommt es bei Implantaten an?
Wichtig sind eine mögliche Begrenzung der Zahl der Implantate, die Erstattung des Knochenaufbaus, Material- und Laborkosten nach tatsächlicher Rechnung statt nach eigenem Preisverzeichnis, der erstattete Gebührensatz und jährliche Höchstgrenzen.
Kann der Versicherer ein Implantat als nicht notwendig ablehnen?
Versicherer können infrage stellen, ob ein Implantat im Einzelfall medizinisch notwendig ist oder eine andere Versorgung ebenso erfolgversprechend wäre. Vor einer teuren Behandlung können Sie deshalb in Textform verbindliche Auskunft über den Umfang des Versicherungsschutzes verlangen.
Quellen
- Verbraucherzentrale — Zahnersatz: Wie viel übernimmt die gesetzliche Krankenkasse?
verbraucherzentrale.de
- Verbraucherzentrale — Zahnzusatzversicherung: Risiken und Vorteile
verbraucherzentrale.de
- Bundesministerium der Justiz — § 28 SGB V, Ärztliche und zahnärztliche Behandlung
gesetze-im-internet.de
- Bundesministerium der Justiz — § 192 VVG, Vertragstypische Leistungen des Versicherers
gesetze-im-internet.de
Hinweis zu Affiliate-Links: Einige Links in diesem Artikel können Affiliate-Links sein. Wenn Sie darüber einen Vertrag abschließen, erhalten wir möglicherweise eine Provision, ohne Mehrkosten für Sie. Das beeinflusst unsere redaktionellen Empfehlungen nicht. Mehr dazu in unserer Affiliate-Offenlegung.
Redaktion The Consumer Clarity
Unsere Redaktion recherchiert Verbraucherthemen unabhängig und stützt sich auf offizielle Quellen, Gesetzestexte und Verbraucherinformationen. Wir veröffentlichen keine gesponserten Inhalte und legen alle Affiliate-Beziehungen offen.
Unsere Methodik